
12 ngân hàng cho vay bất động sản hơn 1,14 triệu tỷ đồng
Tỷ trọng cho vay kinh doanh bất động sản tại một số ngân hàng vượt 20% tổng dư nợ. Dư nợ cho vay kinh doanh bất động sản tại 12 ngân hàng có công bố số liệu chi tiết đạt hơn 1,14 triệu tỷ đồng.
Theo báo cáo tài chính riêng lẻ quý III của các ngân hàng niêm yết, có 12 ngân hàng công bố chi tiết dư nợ cho vay theo ngành nghề, trong đó có dư nợ cho vay bất động sản.
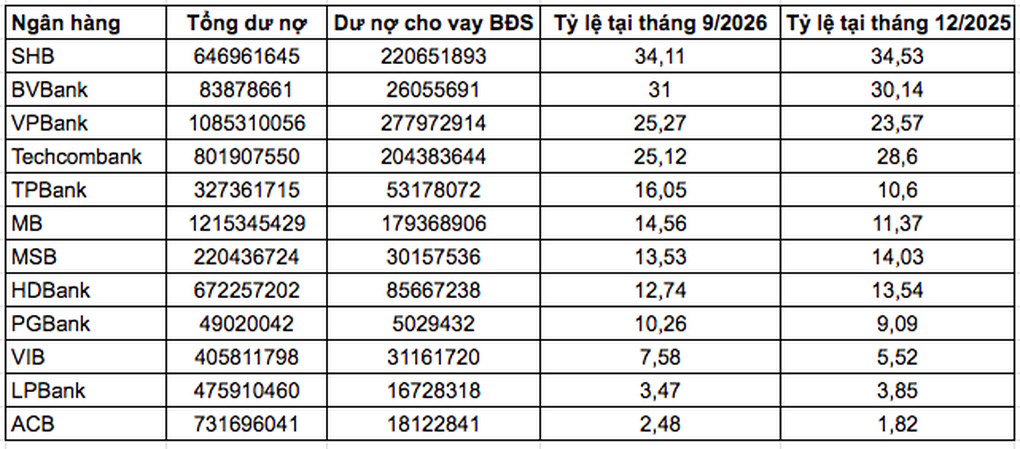
Trong nhóm khảo sát, SHB là ngân hàng có tỷ trọng cho vay kinh doanh bất động sản cao nhất, với 34,11% tổng dư nợ cho vay. Đến ngày 30/9, dư nợ cho vay lĩnh vực này của SHB đạt hơn 220.651 tỷ đồng.
Đứng thứ hai là BVBank với tỷ trọng 31%, tương ứng dư nợ hơn 26.005 tỷ đồng. VPBank đứng thứ ba với dư nợ gần 277.973 tỷ đồng, chiếm 25,27% tổng dư nợ. Đây cũng là ngân hàng có quy mô cho vay kinh doanh bất động sản theo số tuyệt đối lớn nhất trong nhóm 12 nhà băng có số liệu chi tiết.
Techcombank xếp thứ tư với dư nợ hơn 204.383 tỷ đồng, chiếm 25,12%. Các vị trí tiếp theo lần lượt thuộc về TPBank (16,05%), MB (14,56%), MSB (13,53%), HDBank (12,74%), PGBank (10,26%), VIB (7,58%), LPBank (3,47%) và ACB (2,48%).
Đáng chú ý, Techcombank là ngân hàng duy nhất trong nhóm ghi nhận dư nợ cho vay kinh doanh bất động sản giảm so với đầu năm. Cụ thể, đến cuối tháng 9, dư nợ lĩnh vực này tại ngân hàng đạt khoảng 204.383 tỷ đồng, giảm khoảng 2.600 tỷ đồng so với cuối năm 2025. Tỷ trọng cho vay bất động sản trong tổng dư nợ cũng giảm từ 28,6% xuống 25,12%, tương đương giảm 3,48 điểm phần trăm.
Trong khi đó, 11 ngân hàng còn lại đều ghi nhận dư nợ cho vay kinh doanh bất động sản tăng về giá trị tuyệt đối. Tuy nhiên, diễn biến tỷ trọng cho vay giữa các ngân hàng có sự phân hóa.
Cụ thể, 6 ngân hàng ghi nhận tỷ trọng cho vay bất động sản tăng so với đầu năm gồm BVBank, VPBank, TPBank, MB, VIB và ACB. Trong đó, TPBank có mức tăng đáng kể nhất, từ khoảng 10,6% lên 16,05%, tương đương tăng 5,45 điểm phần trăm. Tại MB, tỷ trọng tăng từ 11,37% lên 14,56%; VPBank tăng từ 23,57% lên 25,27%.
Ngược lại, tỷ trọng cho vay bất động sản tại một số ngân hàng khác giảm dù dư nợ tuyệt đối vẫn tăng. Điều này cho thấy tốc độ tăng trưởng tín dụng ở các lĩnh vực khác tại những nhà băng này cao hơn tốc độ tăng cho vay kinh doanh bất động sản.
Tổng dư nợ cho vay hoạt động kinh doanh bất động sản tại nhóm này đạt hơn 1,14 triệu tỷ đồng vào cuối tháng 9, tăng gần 22% so với cuối năm 2025.
Tuy nhiên, số liệu trên chỉ phản ánh tình hình tại 12 ngân hàng có công bố chi tiết dư nợ theo ngành nghề trong báo cáo tài chính. Do đó, tổng dư nợ hơn 1,14 triệu tỷ đồng chưa đại diện cho toàn bộ quy mô tín dụng kinh doanh bất động sản của hệ thống ngân hàng.