
Đâu là yếu tố nhà đầu tư nước ngoài bán ròng chứng khoán suốt 6 năm qua?
Chu kỳ bán ròng của khối ngoại trên thị trường chứng khoán Việt Nam kéo dài suốt 6 năm qua. Riêng 10 tháng đầu năm con số này đạt khoảng 4,8 tỷ USD với nhiều yếu tố tác động.
Thống kê bởi Công ty cổ phần chứng khoán VietinBank (mã chứng khoán CTS), kể từ tháng 4/2023, nhà đầu tư nước ngoài đã bán ròng lũy kế 365.200 tỷ đồng trên sàn HoSE, cao gấp 4,6 lần chu kỳ bán ròng giai đoạn 2021-2022.
Áp lực thoái vốn không chỉ kéo dài mà còn gia tăng mạnh về cường độ trong thời gian gần đây. Riêng 15 tháng từ tháng 8/2025 đến tháng 10 năm nay, giá trị bán ròng lên tới 213.100 tỷ đồng, chiếm khoảng 58,4% tổng lượng bán ròng của toàn chu kỳ, với 14/15 tháng ghi nhận trạng thái bán ròng.
Diễn biến này phản ánh quá trình thu hẹp tỷ trọng đầu tư của dòng vốn ngoại tại thị trường Việt Nam diễn ra trên quy mô lớn, mang tính liên tục và chưa có dấu hiệu đảo chiều rõ rệt. Các chuyên gia đã có giải thích về hiện tượng này tại Diễn đàn Thị trường vốn Việt Nam 2026 với chủ đề "Dòng vốn mới - Vị thế mới của thị trường chứng khoán Việt Nam" diễn ra vào chiều ngày 30/10.
Dòng vốn đối mặt với hai tác động vĩ mô dồn dập
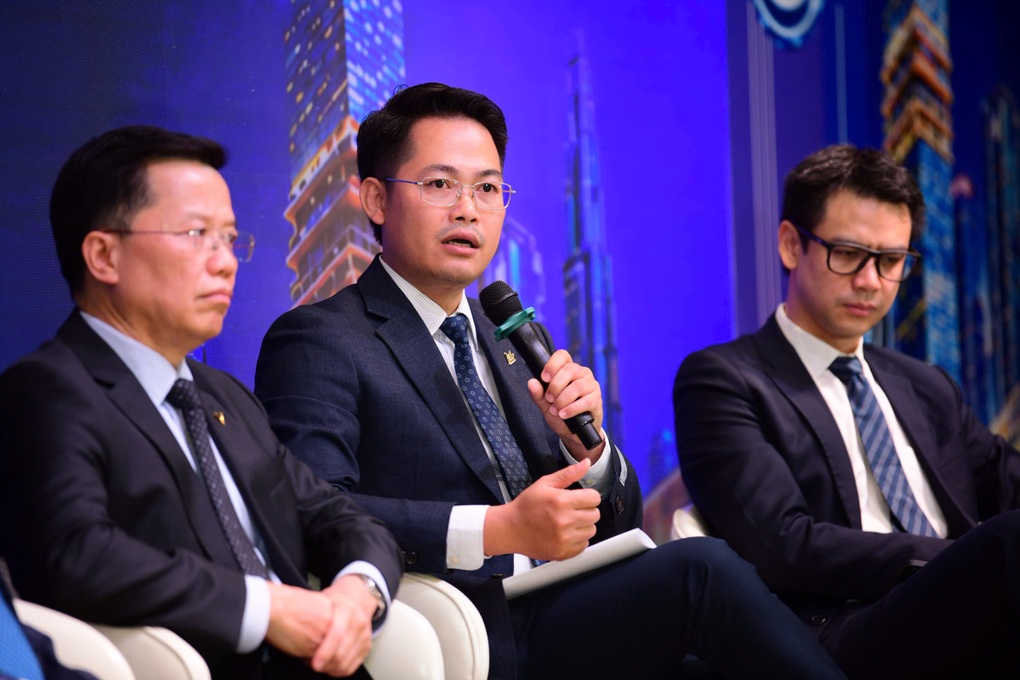
Ông Trần Hoàng Sơn - Giám đốc Chiến lược thị trường, Công ty cổ phần Chứng khoán VPBank (Ảnh: BTC).
Ông Trần Hoàng Sơn - Giám đốc Chiến lược thị trường, Công ty cổ phần Chứng khoán VPBank (VPBankS) - nhận định diễn biến này cần được nhìn nhận trong bối cảnh phân cực của dòng vốn toàn cầu xuyên suốt 2 năm 2025 và 2026.
Trong năm 2025, dòng vốn quốc tế chịu tác động lớn bởi mặt bằng lãi suất, các chính sách thuế quan và đặc biệt là sự bùng nổ, tăng trưởng nóng của nhóm cổ phiếu trí tuệ nhân tạo (AI). Sự hấp dẫn của làn sóng công nghệ này đã hút mạnh dòng tiền từ các thị trường mới nổi và cận biên về các thị trường sở hữu tập đoàn AI như Mỹ, Nhật Bản, Hàn Quốc và Đài Loan (Trung Quốc). Trong bối cảnh Việt Nam khi đó chưa được nâng hạng, thị trường trong nước đã chịu áp lực rút ròng kỷ lục lên tới khoảng 5,2 tỷ USD.
Sang năm nay, bức tranh vĩ mô toàn cầu tiếp tục đối mặt với đợt biến động thứ 2 khi xung đột tại khu vực eo biển Hormuz châm ngòi cho cú sốc giá dầu thế giới. Tình trạng này buộc các ngân hàng trung ương phải duy trì chính sách tiền tệ thắt chặt, đẩy lãi suất đồng USD và lãi suất của các ngân hàng trung ương toàn cầu tăng cao.
Làn sóng đảo chiều dòng vốn tiếp tục diễn ra khi các nhà đầu tư quốc tế thực hiện chốt lời tại những thị trường từng tăng nóng trước đó để dịch chuyển sang các tài sản mang tính phòng thủ. Hai yếu tố vĩ mô dồn dập này giải thích lý do vì sao dù chính thức bước vào nhóm thị trường mới nổi, chứng khoán Việt Nam vẫn ghi nhận giá trị bán ròng của khối ngoại lên tới khoảng 4,8 tỷ USD.
Ông Trần Hoàng Sơn đánh giá điểm tích cực là chỉ số VN-Index vẫn trụ vững và duy trì sự ổn định. Việc nâng hạng đã chính thức mở cơ hội để Việt Nam tiếp cận nguồn vốn lớn hơn. Tuy nhiên, việc dòng tiền ngoại có thực sự chảy vào hay không trong thời gian tới sẽ phụ thuộc lớn vào sự ổn định của vĩ mô quốc tế cùng các yếu tố nội tại của Việt Nam, trong đó cốt lõi nhất là tốc độ tăng trưởng lợi nhuận của các doanh nghiệp niêm yết và chất lượng quản trị doanh nghiệp.
Các thị trường mới nổi cạnh tranh hút nguồn vốn toàn cầu
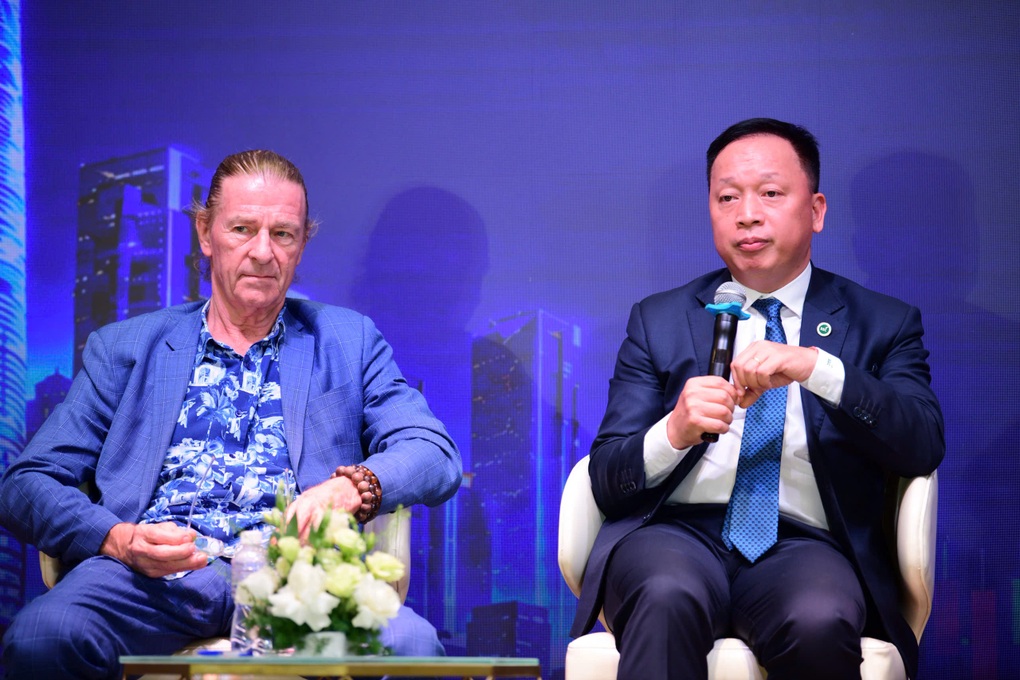
Ông Dominic Scriven - Nhà sáng lập và Chủ tịch HĐQT Dragon Capital - cho rằng thông qua các cuộc trao đổi với đối tác tại các trung tâm tài chính lớn trên thế giới, ông nhận thấy đang diễn ra một "cuộc chiến khốc liệt" giữa các thị trường mới nổi nhằm cạnh tranh nguồn vốn toàn cầu - nguồn tiền vốn đang bị hút mạnh về các lĩnh vực công nghệ, AI. Do đó, sự khó khăn trong việc thu hút vốn không phải là câu chuyện riêng của Việt Nam mà là thách thức chung của rất nhiều quốc gia.
Dù vậy, dữ liệu so sánh thực tế cho thấy, thị trường chứng khoán Việt Nam đã thể hiện sức chống chịu và nội lực vững vàng hơn so với nhiều thị trường khác trong khu vực và nhóm thị trường tương đồng.
Chuyên gia của Dragon Capital đánh giá, trong bối cảnh dòng vốn ngoại rút ròng này, việc nâng hạng chỉ số đóng vai trò quan trọng. Tác động trực tiếp của nâng hạng nằm ở chỗ bắt buộc các quỹ đầu tư thụ động (quỹ mô phỏng chỉ số) phải giải ngân theo tỷ trọng quy định. Tuy nhiên, tác động gián tiếp nhưng mang quy mô tài chính lớn hơn lại nằm ở các quỹ đầu tư chủ động. Dù không bị bắt buộc mua bán cứng nhắc theo chỉ số, các quỹ chủ động với lượng tiền quản lý lớn vẫn luôn sử dụng chỉ số nâng hạng làm thước đo tham chiếu để quyết định phân bổ nguồn vốn.
Về thực tế thuyết phục các nhà đầu tư quốc tế rót vốn dài hạn vào Việt Nam trong bối cảnh biến động hiện nay, ông Dominic Scriven thừa nhận đây là một thách thức lớn và không nên né tránh thực tế này. Môi trường đầu tư hiện tại đối với các quốc gia như Việt Nam đang đặt ra những bài toán phức tạp.
Dù vậy, ông Scriven đánh giá thị trường chứng khoán Việt Nam đã có những bước phát triển mạnh hơn so với một số thị trường khác.